Artykuł sponsorowany
Jak przebiega proces wyceny i rozliczenia szkody?
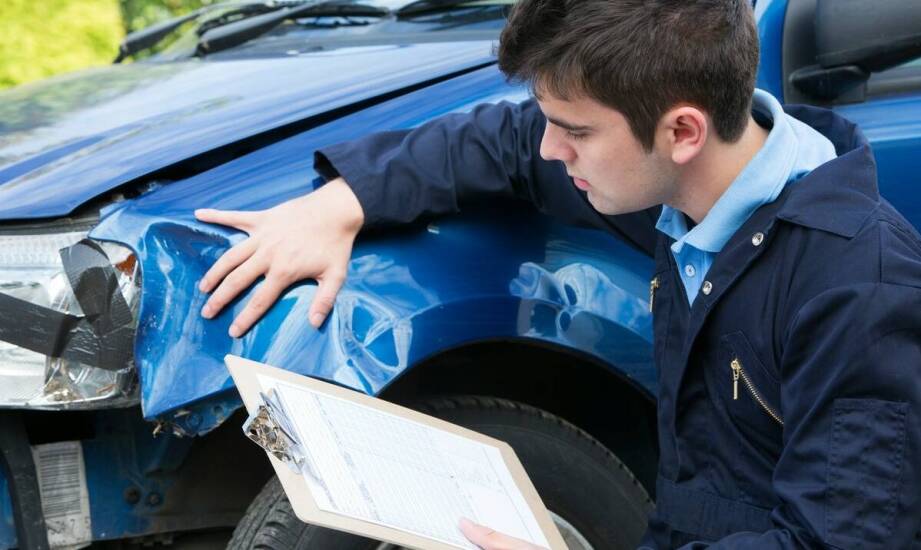
Likwidacja szkody komunikacyjnej po kolizji drogowej wymaga przejścia przez sformalizowane procedury wyceny technicznej oraz weryfikacji roszczeń finansowych. Poszkodowany kierowca ma prawo do pełnej rekompensaty za poniesione straty materialne, jednak proces ten wymaga zgromadzenia rzetelnych dowodów. Poznaj kluczowe etapy likwidacji szkody, aby sprawnie przejść przez formalności i uzyskać należne świadczenie od ubezpieczyciela.
Jakie etapy obejmują powypadkowe oględziny i kalkulacja kosztów?
Procedura rozpoczyna się od zgłoszenia zdarzenia do ubezpieczyciela sprawcy oraz przeprowadzenia szczegółowych oględzin rozbitego pojazdu. Rzeczoznawca wykonuje pomiary powłoki lakierniczej, dokumentuje deformacje elementów nośnych oraz weryfikuje zniszczenia osprzętu w komorze silnika. Oględziny techniczne ujawniają uszkodzenia, które pod plastikowymi osłonami zderzaków mogłyby pozostać niezauważone podczas wstępnej inspekcji.
Na podstawie zebranego materiału fotograficznego ekspert generuje kosztorys w specjalistycznym systemie Audatex lub DAT, opierając się na fabrycznych normach czasowych producenta auta. Rzetelna pomoc w uzyskaniu odszkodowania po wypadku pozwala wyeliminować nieuzasadnione potrącenia amortyzacyjne narzucane przez towarzystwa ubezpieczeniowe. Niezależny kosztorys określa wydatki, uwzględniając rynkowe stawki roboczogodziny mechaników, blacharzy oraz ceny oryginalnych części zamiennych.
W jaki sposób towarzystwo ubezpieczeniowe weryfikuje zasadność roszczeń?
Po otrzymaniu kompletnej teczki szkodowej analitycy ubezpieczyciela badają okoliczności zdarzenia pod kątem odpowiedzialności cywilnej sprawcy. Likwidator porównuje zakres uszkodzeń obu pojazdów, sprawdzając, czy deklarowana dynamika zderzenia odpowiada wysokości i charakterowi powstałych odkształceń. Weryfikacja dokumentów kończy analizę, co pozwala ubezpieczycielowi wydać oficjalną decyzję o przyjęciu odpowiedzialności za szkodę.
W toku weryfikacji zakład ubezpieczeń ustala, czy naprawa pojazdu jest ekonomicznie uzasadniona, czy zachodzi przypadek szkody całkowitej. Jeśli koszty przywrócenia auta do sprawności przekraczają jego wartość rynkową sprzed kolizji, wyliczenie opiera się na metodzie różnicowej. Wartość wraku pomniejsza wypłatę, a poszkodowany otrzymuje kwotę stanowiącą różnicę między wartością pojazdu nieuszkodzonego a ceną pozostałości.
Kiedy następuje wypłata środków i zamknięcie procedury likwidacyjnej?
Zgodnie z przepisami prawa ubezpieczyciel ma 30 dni na wypłatę bezspornej części odszkodowania od momentu zarejestrowania zgłoszenia szkody. Kierowca może wybrać rozliczenie kosztorysowe w gotówce lub wariant bezgotówkowy, w którym warsztat naprawczy rozlicza faktury bezpośrednio z ubezpieczycielem. Wypłata odszkodowania zamyka proces, umożliwiając poszkodowanemu sfinansowanie profesjonalnej naprawy blacharsko-lakierniczej.
W sytuacji, gdy przyznana kwota okazuje się zaniżona, poszkodowany ma prawo złożyć pisemne odwołanie wraz z kontrekspertyzą niezależnego rzeczoznawcy. Wszelkie dodatkowe roszczenia, w tym koszty holowania, parkowania wraku czy wynajmu auta zastępczego, podlegają pełnemu wyrównaniu w ramach tej samej szkody. Końcowe rozliczenie wyrównuje straty, przywracając stan majątkowy poszkodowanego do poziomu sprzed wystąpienia kolizji drogowej.
Kategorie artykułów
Polecane artykuły

Jak terapia manualna poprawia ruchomość odcinka piersiowego i bioder po długim siedzeniu

Jak geometria domu wymusza indywidualny projekt schodów granitowych i wpływa na wygodę

Skuteczność interaktywnych zajęć w nauce języka hiszpańskiego
